

Vender la vivienda habitual y comprar otra es una de las operaciones patrimoniales más habituales de cualquier familia. También es una de las que más dudas fiscales genera. La venta suele producir una ganancia patrimonial en el IRPF, a veces importante si la vivienda se compró hace muchos años. La ley permite dejarla exenta si el dinero obtenido se reinvierte en una nueva vivienda habitual.
Hasta aquí, nada nuevo. La pregunta que ha dado lugar a años de litigios es otra: ¿qué se entiende por «reinvertir» cuando la nueva vivienda se compra con hipoteca?
El punto de partida: qué dice la norma
El artículo 38.1 de la Ley del IRPF permite excluir de gravamen la ganancia obtenida en la transmisión de la vivienda habitual. La condición es que el importe total obtenido se reinvierta en la adquisición de una nueva vivienda habitual. Si se reinvierte solo una parte, la exención es proporcional.
El artículo 41 del Reglamento completa el régimen con estos requisitos:
- Plazo: la reinversión debe hacerse, de una vez o sucesivamente, en un plazo de dos años desde la venta. También vale una vivienda adquirida en los dos años anteriores.
- Importe a reinvertir: es el valor de transmisión menos los gastos de venta. Si la vivienda vendida tenía un préstamo pendiente que se cancela con la venta, ese capital también se resta. Lo que hay que reinvertir es, por tanto, el importe «neto» que realmente queda.
- Habitualidad: la nueva vivienda debe llegar a ser habitual. Con carácter general, eso exige residir en ella de forma efectiva y continuada durante al menos tres años.
- Opción: la exención se ejerce en la declaración del ejercicio en que se produce la venta.
Ninguno de estos preceptos dice cómo hay que pagar la nueva vivienda. Ese silencio es el origen del conflicto.
El criterio antiguo: la reinversión «física»
Durante años, la Agencia Tributaria aplicó una interpretación muy restrictiva. Solo consideraba reinvertido el dinero efectivamente desembolsado dentro del plazo de dos años. En la práctica, eso significaba contar la entrada pagada en la compra y las cuotas del préstamo amortizadas dentro de esos dos años. El resto de la financiación quedaba fuera.
El caso que resolvió el Supremo en 2022 ilustra bien las consecuencias. Un contribuyente vendió su vivienda en febrero de 2010 y compró otra en 2011 por 295.000 €. Pagó 10.000 € en efectivo, se subrogó en la hipoteca del vendedor por unos 212.000 € y aplazó el resto. Hacienda solo computó como reinvertidos algo más de 14.000 €: la entrada y las cuotas de 2011 y 2012. Como consecuencia, gravó casi toda la ganancia, aunque había comprado una vivienda más cara que la que vendió.
El argumento de la Administración era que quien financia la compra no está reinvirtiendo, sino endeudándose. Solo «reinvierte» quien traslada materialmente el dinero de la venta a la compra.
Primer paso: el TEAC (2014)
La resolución del Tribunal Económico-Administrativo Central de 11 de septiembre de 2014, dictada en unificación de criterio, ya matizó esta visión. No es necesario que el dinero empleado en la nueva vivienda sea físicamente el mismo que se obtuvo en la venta. Basta con invertir una cantidad equivalente. Sin embargo, la cuestión de la financiación ajena seguía abierta.
El giro: el Tribunal Supremo (2020 y 2022)
STS 1239/2020, de 1 de octubre. El Supremo rechaza el concepto «físico» de reinversión y adopta uno económico. Hay reinversión cuando el nuevo activo, la nueva vivienda, iguala o supera el importe obtenido por el anterior. La Sala subraya que ni la ley ni el reglamento exigen una correlación financiera entre el dinero de la venta y el de la compra. Por eso no hace falta emplear el dinero de la venta: basta con aplicar al mismo fin dinero tomado a préstamo de un tercero, ya sea directamente o mediante subrogación en la hipoteca del vendedor.
STS 508/2022, de 29 de abril. Quedaba un último reducto: el plazo de dos años. ¿Valía el préstamo entero o solo lo amortizado dentro del plazo? El Supremo despeja la duda. La cantidad reinvertida no es únicamente la desembolsada de forma efectiva en esos dos años, sino que se extiende a las cantidades del préstamo amortizadas después. El contribuyente del caso anterior ganó el recurso.
El cierre: la DGT asume el criterio (V0266-23)
Con la consulta vinculante V0266-23, la Dirección General de Tributos incorpora la doctrina del Supremo. El importe reinvertido es el precio total de adquisición de la nueva vivienda satisfecho dentro del plazo. Da igual que se financie con hipoteca, con préstamo personal o con fondos propios. El propio Manual de Renta de la AEAT recoge ya esta interpretación de forma expresa.
Cómo funciona hoy la exención, paso a paso
- Calcula la ganancia patrimonial de la venta: valor de transmisión menos valor de adquisición.
- Calcula el importe a reinvertir: precio de venta menos gastos y, en su caso, menos el capital pendiente del préstamo que se cancela.
- Compáralo con el precio de la nueva vivienda adquirida dentro del plazo, sin importar cómo se financie.
- Si el precio de compra es igual o superior, la exención es total. Si es inferior, se aplica en proporción: ganancia exenta = ganancia × (importe reinvertido / importe a reinvertir).
Un ejemplo
Ana vende su vivienda por 320.000 €, con 10.000 € de gastos. La compró por 150.000 €, así que obtiene una ganancia de 160.000 €. Con la venta cancela 110.000 € de hipoteca, por lo que el importe a reinvertir es de 200.000 €.
Ocho meses después compra una nueva vivienda por 260.000 €. Aporta 40.000 € de ahorros y financia 220.000 € con una nueva hipoteca a 25 años.
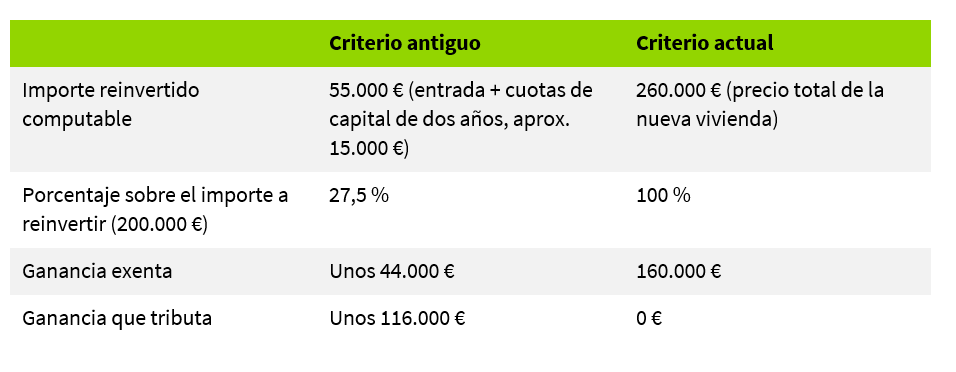
Para quien compra con hipoteca, la diferencia puede ser de decenas de miles de euros.
Recomendaciones prácticas
- Planifica los plazos. La compra debe formalizarse dentro de los dos años anteriores o posteriores a la venta. Si la reinversión no se completa en el mismo ejercicio, hay que indicarlo en la declaración.
- Documenta la financiación. Conserva las escrituras, la oferta vinculante, el cuadro de amortización y los justificantes de los pagos.
- Vigila la habitualidad. Si no se reside efectivamente en la nueva vivienda durante tres años, salvo causas justificadas, se puede perder la exención.
- Revisa operaciones anteriores. Si se aplicó el criterio restrictivo en una declaración propia o en una comprobación de ejercicios no prescritos, puede valer la pena estudiar una rectificación o recurrir la liquidación.
- Ten en cuenta otras exenciones. Los mayores de 65 años que venden su vivienda habitual tienen la ganancia exenta sin necesidad de reinvertir.
Conclusión
La doctrina del Supremo ha devuelto a la exención su sentido económico. Lo relevante no es de dónde sale el dinero, sino que el contribuyente destine a una nueva vivienda habitual un importe igual o superior al obtenido con la venta.
Si estás pensando en vender tu vivienda habitual, o tienes un procedimiento abierto sobre esta cuestión, no dudes en consultarnos.
Autor:
Sergio Balagué
Socio, Departamento Fiscal, addwill