

Vendre l’habitatge habitual i comprar-ne un altre és una de les operacions patrimonials més habituals de qualsevol família. També és una de les que genera més dubtes fiscals. La venda sol produir un guany patrimonial en l’IRPF, de vegades important si l’habitatge es va comprar fa molts anys. La llei permet deixar-lo exempt si els diners obtinguts es reinverteixen en un nou habitatge habitual.
Fins aquí, res de nou. La pregunta que ha donat lloc a anys de litigis és una altra: què s’entén per «reinvertir» quan el nou habitatge es compra amb hipoteca?
El punt de partida: què diu la norma
L’article 38.1 de la Llei de l’IRPF permet excloure de gravamen el guany obtingut en la transmissió de l’habitatge habitual. La condició és que l’import total obtingut es reinverteixi en l’adquisició d’un nou habitatge habitual. Si només es reinverteix una part, l’exempció és proporcional.
L’article 41 del Reglament completa el règim amb aquests requisits:
- Termini: la reinversió s’ha de fer, d’una vegada o successivament, en un termini de dos anys des de la venda. També val un habitatge adquirit en els dos anys anteriors.
- Import a reinvertir: és el valor de transmissió menys les despeses de venda. Si l’habitatge venut tenia un préstec pendent que es cancel·la amb la venda, aquest capital també es resta. El que s’ha de reinvertir és, per tant, l’import «net» que realment queda.
- Habitualitat: el nou habitatge ha d’arribar a ser habitual. Amb caràcter general, això exigeix residir-hi de manera efectiva i continuada durant almenys tres anys.
- Opció: l’exempció s’exerceix en la declaració de l’exercici en què es produeix la venda.
Cap d’aquests preceptes diu com s’ha de pagar el nou habitatge. Aquest silenci és l’origen del conflicte.
El criteri antic: la reinversió «física»
Durant anys, l’Agència Tributària va aplicar una interpretació molt restrictiva. Només considerava reinvertits els diners efectivament desemborsats dins del termini de dos anys. A la pràctica, això significava comptar l’entrada pagada en la compra i les quotes del préstec amortitzades dins d’aquests dos anys. La resta del finançament quedava fora.
El cas que va resoldre el Suprem el 2022 il·lustra bé les conseqüències. Un contribuent va vendre el seu habitatge el febrer de 2010 i en va comprar un altre el 2011 per 295.000 €. Va pagar 10.000 € en efectiu, es va subrogar en la hipoteca del venedor per uns 212.000 € i va ajornar la resta. Hisenda només va computar com a reinvertits una mica més de 14.000 €: l’entrada i les quotes de 2011 i 2012. Com a conseqüència, va gravar quasi tot el guany, tot i que havia comprat un habitatge més car que el que havia venut.
L’argument de l’Administració era que qui finança la compra no reinverteix, sinó que s’endeuta. Només «reinverteix» qui trasllada materialment els diners de la venda a la compra.
Primer pas: el TEAC (2014)
La resolució del Tribunal Economicoadministratiu Central d’11 de setembre de 2014, dictada en unificació de criteri, ja va matisar aquesta visió. No cal que els diners emprats en el nou habitatge siguin físicament els mateixos que es van obtenir en la venda. Basta amb invertir una quantitat equivalent. Tanmateix, la qüestió del finançament aliè continuava oberta.
El gir: el Tribunal Suprem (2020 i 2022)
STS 1239/2020, d’1 d’octubre. El Suprem rebutja el concepte «físic» de reinversió i en adopta un d’econòmic. Hi ha reinversió quan el nou actiu, el nou habitatge, iguala o supera l’import obtingut per l’anterior. La Sala subratlla que ni la llei ni el reglament exigeixen una correlació financera entre els diners de la venda i els de la compra. Per això no cal emprar els diners de la venda: basta aplicar a la mateixa finalitat diners presos a préstec d’un tercer, ja sigui directament o mitjançant la subrogació en la hipoteca del venedor.
STS 508/2022, de 29 d’abril. Quedava un últim reducte: el termini de dos anys. Valia el préstec sencer o només el que s’havia amortitzat dins del termini? El Suprem aclareix el dubte. La quantitat reinvertida no és únicament la desemborsada de manera efectiva en aquests dos anys, sinó que s’estén a les quantitats del préstec amortitzades després. El contribuent del cas anterior va guanyar el recurs.
El tancament: la DGT assumeix el criteri (V0266-23)
Amb la consulta vinculant V0266-23, la Direcció General de Tributs incorpora la doctrina del Suprem. L’import reinvertit és el preu total d’adquisició del nou habitatge satisfet dins del termini. És igual que es financi amb hipoteca, amb préstec personal o amb fons propis. El mateix Manual de la Renda de l’AEAT ja recull aquesta interpretació de manera expressa.
Com funciona avui l’exempció, pas a pas
- Calcula el guany patrimonial de la venda: valor de transmissió menys valor d’adquisició.
- Calcula l’import a reinvertir: preu de venda menys despeses i, si escau, menys el capital pendent del préstec que es cancel·la.
- Compara’l amb el preu del nou habitatge adquirit dins del termini, sense importar com es financi.
- Si el preu de compra és igual o superior, l’exempció és total. Si és inferior, s’aplica en proporció: guany exempt = guany × (import reinvertit / import a reinvertir).
Un exemple
L’Ana ven el seu habitatge per 320.000 €, amb 10.000 € de despeses. El va comprar per 150.000 €, de manera que obté un guany de 160.000 €. Amb la venda cancel·la 110.000 € d’hipoteca, per la qual cosa l’import a reinvertir és de 200.000 €.
Vuit mesos després compra un nou habitatge per 260.000 €. Hi aporta 40.000 € d’estalvis i en finança 220.000 € amb una nova hipoteca a 25 anys.
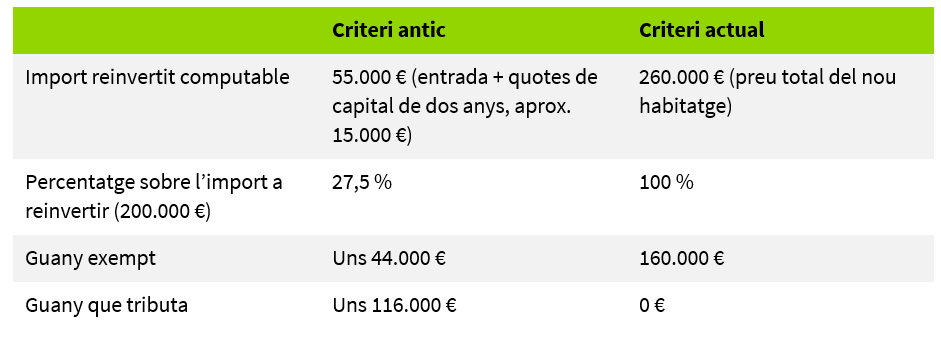
Per a qui compra amb hipoteca, la diferència pot ser de desenes de milers d’euros.
Recomanacions pràctiques
- Planifica els terminis. La compra s’ha de formalitzar dins dels dos anys anteriors o posteriors a la venda. Si la reinversió no es completa en el mateix exercici, cal indicar-ho en la declaració.
- Documenta el finançament. Conserva les escriptures, l’oferta vinculant, el quadre d’amortització i els justificants dels pagaments.
- Vigila l’habitualitat. Si no es resideix efectivament en el nou habitatge durant tres anys, tret de causes justificades, es pot perdre l’exempció.
- Revisa operacions anteriors. Si es va aplicar el criteri restrictiu en una declaració pròpia o en una comprovació d’exercicis no prescrits, pot valer la pena estudiar una rectificació o recórrer la liquidació.
- Tingues en compte altres exempcions. Els majors de 65 anys que venen el seu habitatge habitual tenen el guany exempt sense necessitat de reinvertir.
Conclusió
La doctrina del Suprem ha tornat a l’exempció el seu sentit econòmic. El que és rellevant no és d’on surten els diners, sinó que el contribuent destini a un nou habitatge habitual un import igual o superior a l’obtingut amb la venda.
Si estàs pensant a vendre el teu habitatge habitual, o tens un procediment obert sobre aquesta qüestió, no dubtis a consultar-nos.
Autor:
Sergio Balagué
Soci, Departament Fiscal, addwill